L’éco-contribution, ou « taxe éco-contribution » comme on l’appelle souvent à tort, n’est pas une taxe au sens fiscal du terme : il s’agit d’une contribution environnementale privée, versée par les producteurs à un éco-organisme agréé, et non à l’État. Elle a pour objectif de financer la collecte et le recyclage des déchets issus des produits mis sur le marché.
Quel que soit le nom qu’on lui donne, elle soulève de nombreuses questions dans le quotidien des entreprises : qui doit la collecter, comment la faire apparaître sur une facture, comment la comptabiliser, et quels sont les risques en cas d’erreur ? Ce guide fait le point sur l’ensemble de ces obligations, essentielles pour toute entreprise soumise à la responsabilité élargie du producteur (REP).
Qui doit collecter et payer l’éco-contribution ?
L’éco-contribution n’est pas versée directement par le consommateur final à l’État : le producteur verse sa participation à l’éco-organisme agréé et la répercute souvent dans son prix de vente. Cette répercussion peut être obligatoire sous forme d’éco-participation, la part visible par le consommateur sur sa facture ou l’étiquette du produit. Ces deux notions sont souvent confondues : l’éco-contribution désigne l’obligation du producteur vis-à-vis de l’éco-organisme, tandis que l’éco-participation en est la traduction commerciale pour le client final. Pour en savoir plus sur l’éco-participation, consultez notre article dédié.
Le redevable légal : le metteur sur le marché
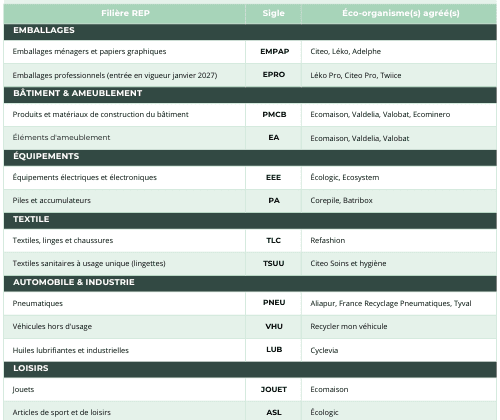
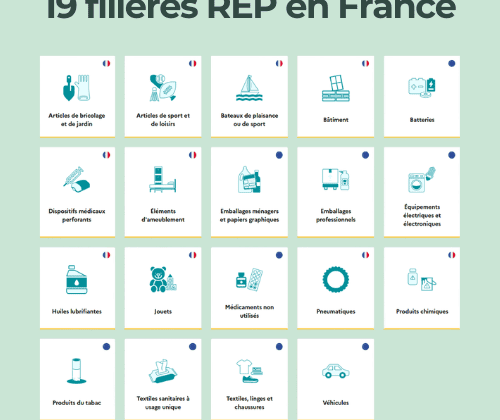
L’entité légalement assujettie à l’éco-contribution est donc le metteur en marché, c’est-à-dire l’entreprise qui commercialise pour la première fois un produit en France, qu’elle en soit le fabricant, l’importateur ou l’assembleur. C’est ce metteur en marché, appelé « producteur », qui adhère à un éco-organisme, auprès de qui il déclare la quantité de produits mis sur le marché et verse la contribution correspondante. Cette obligation s’applique à la quasi-totalité des filières REP : emballages, équipements électriques et électroniques (EEE), éléments d’ameublement, produits ou matériaux de construction du bâtiment (PMCB), et bien d’autres.
Le rôle des intermédiaires et des distributeurs
S’ils se fournissent en France, les distributeurs et revendeurs ne sont pas redevables de l’éco-contribution auprès de l’éco-organisme, mais ils en répercutent le montant dans le prix de vente au consommateur. Cette répercussion est très encadrée : le distributeur transmet un montant déjà fixé par le producteur. Sa responsabilité se limite donc à un rôle de relais financier et d’information, mais un manquement dans l’affichage de cette contribution peut néanmoins engager sa responsabilité vis-à-vis des autorités de contrôle.
Les règles de facturation de l’éco-contribution
La facturation de l’éco-contribution obéit à un cadre légal précis, destiné à garantir la transparence de l’information transmise au consommateur final tout au long de la chaîne de distribution, de l’usage et de la durée de vie du produit.
L’obligation d’affichage distinct sur les factures
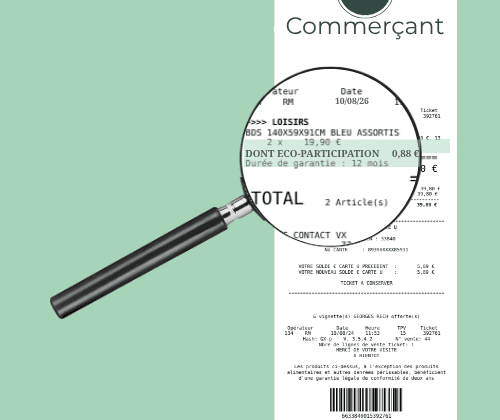
Dans certaines filières, comme les EEE ou l’ameublement, le montant de l’éco-contribution doit apparaître de façon distincte sur les factures, à chaque étape de la vente, du producteur jusqu’au consommateur final. Cette obligation d’affichage garantit que chacun puisse identifier clairement la part du prix qui finance la collecte et le recyclage, par opposition au prix du produit lui-même. Une facture qui ne mentionne pas cette ligne séparée expose l’entreprise à un risque de non-conformité en cas de contrôle.
L’interdiction de faire une marge commerciale
Par ailleurs, il est strictement interdit de réaliser une marge commerciale sur le montant de l’éco-contribution. Le distributeur doit répercuter exactement le montant fixé par le producteur, sans l’arrondir à la hausse ni lui appliquer de marge, contrairement au prix du produit. Toute majoration injustifiée constitue une pratique commerciale non conforme et peut être sanctionnée.
Quel est l’impact de la TVA sur l’éco-contribution ?
L’éco-contribution est intégrée au prix de vente du produit et suit, à ce titre, le même régime de TVA que celui-ci. Elle n’est donc pas exonérée de TVA : elle est soumise au taux applicable au produit auquel elle se rattache, et vient s’ajouter à la base taxable. En cas de taux de TVA multiples, l’entreprise peut ventiler ou appliquer le taux le plus élevé. Cette intégration a une conséquence directe sur la comptabilisation, puisque l’éco-contribution fait partie intégrante du prix de vente et transite par le compte de résultat.
Comment comptabiliser l’éco-contribution dans votre entreprise ?
Le traitement comptable de l’éco-contribution diffère selon la position de l’entreprise dans la chaîne de vente : producteur ou distributeur n’enregistrent pas cette contribution de la même manière.
Le traitement comptable chez le producteur (émetteur)
Chez le producteur, l’éco-contribution versée à l’éco-organisme est généralement enregistrée en charge, dans un compte dédié qui facilite son identification lors des déclarations et des contrôles. Le montant facturé au client intègre cette contribution au prix de vente global, avec application de la TVA correspondante. Un suivi rigoureux, produit par produit, est indispensable pour justifier les quantités déclarées à l’éco-organisme et sécuriser sa comptabilité en cas d’audit.
Le traitement comptable chez le distributeur (revendeur)
Chez le distributeur, l’éco-contribution s’intègre au compte d’achats lors de l’acquisition des produits, puis au chiffre d’affaires lors de leur revente, sans dégager de marge, puisqu’elle est répercutée à l’identique. Elle doit néanmoins être identifiée distinctement dans les systèmes de facturation et de gestion commerciale, afin de respecter l’obligation d’affichage si elle s’applique et de pouvoir justifier, en cas de contrôle, qu’aucune marge n’a été faite sur ce montant.
Miser sur des pratiques durables pour limiter l’impact financier
Au-delà du simple enregistrement comptable, les entreprises ont intérêt à anticiper l’évolution du montant de leurs éco-contributions. En prenant le parti de la durabilité, de la réparabilité et du réemploi de vos produits, ou encore de l’intégration de matériaux recyclés, vous bénéficierez souvent de modulations favorables auprès de votre éco-organisme.
Contrôles fiscaux et douaniers : les risques liés à une mauvaise gestion
La Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF), en lien avec l’ADEME, contrôle la conformité des entreprises sur ce sujet : cohérence entre les quantités déclarées et les volumes réellement mis sur le marché, respect de l’obligation d’affichage distinct sur les factures, absence de marge commerciale injustifiée. Une mauvaise gestion de l’éco-contribution peut également exposer l’entreprise à une amende administrative de 30 000 € pour présentation d’informations erronées.
Optimisez la gestion financière et comptable de vos éco-contributions avec RecycleMe
Entre la diversité des filières REP, la complexité des règles de facturation et les spécificités comptables propres à chaque acteur de la chaîne, la gestion de l’éco-contribution demande une expertise pointue. C’est pourquoi RecycleMe propose un service d’externalisation des déclarations REP et d’optimisation des éco-contributions pour sécuriser et valoriser vos obligations déclaratives.
Notre équipe est également à votre disposition pour accompagner vos équipes avec une formation REP dédiée à la compréhension globale du dispositif.